审计署10月20日发布地方审计动态,介绍重庆市审计局对村级医保基金、惠民济困保等民生资金开展全链条监管,甘肃印发“十五五”审计事业发展规划,以及湖北武汉对防洪排涝骨干工程开展项目审计。
编辑说明:本文依据审计署公开信息原创整理,三个案例处于不同层级和业务场景,文中方法分析不代表新增审计结论。项目问题、责任认定和整改结果应以后续正式审计文书及相关部门公开信息为准。
重庆的做法聚焦村级医保基金和惠民济困保资金,运用大数据分析构建风险防控体系。公开信息列出五个重点领域:基层权力运行、村级医疗机构诊疗、药品费用管控、特殊群体参保待遇和惠民济困保代领合规性。
这类资金审计的难点,是财政拨付、医保结算、医疗服务、救助资格和个人待遇分散在不同系统。数据分析可先按人员身份、时间、机构和项目关联,再筛查重复享受、异常频次、资格时间冲突及代领集中等疑点,但模型结果必须回到原始资料和实际对象核实。
审计署信息强调逐项明确疑点核查要求、核实标准和完成时限,督促区县核实,并深挖制度短板和监管漏洞。由此可见,疑点清单不应只有异常金额,还应列示数据来源、筛选规则、责任单位、所需证据和处理状态,才能形成可复核的整改轨迹。
在民生资金场景中,保护个人信息与扩大数据分析同样重要。审计机关和配合部门可对身份证号、诊疗信息和银行账户实行分级授权,限定用途和下载范围;现场核查材料也应按项目归档,避免为追求数据集中而形成新的泄露风险。
甘肃的规划明确五项基本要求、六个发展目标,并从八方面部署重点任务,涉及政治统领、大局担当、法治固本、研究提质、整改约束、成果运用、科技赋能和队伍建设。规划还把“两重”建设和“两新”政策落地作为首要任务和工作主线。
规划列出重大决策部署贯彻落实以及财政、教育科技、农业农村、民生、国有企业、金融、资源环境、经济责任、涉外等十个重点领域。年度项目计划需要把这些长期方向转化为具体对象、频次和资源安排,并说明全覆盖要求如何与风险排序衔接。
研究型审计贯穿全过程,意味着立项前要读懂政策目标和业务机制,实施中要根据证据修正假设,报告阶段要区分个别差错与系统问题,整改阶段再验证政策效果。研究不是独立于项目的理论材料,而是每个审计判断形成的逻辑链。
科技赋能也需要质量控制。数据模型应记录字段含义、清洗规则、阈值和版本,重要结果由业务人员复核。跨部门数据口径不一致时,应先建立映射表,不能为了追求命中数量强行合并;未能验证的异常只能作为线索,不能直接写入审计结论。
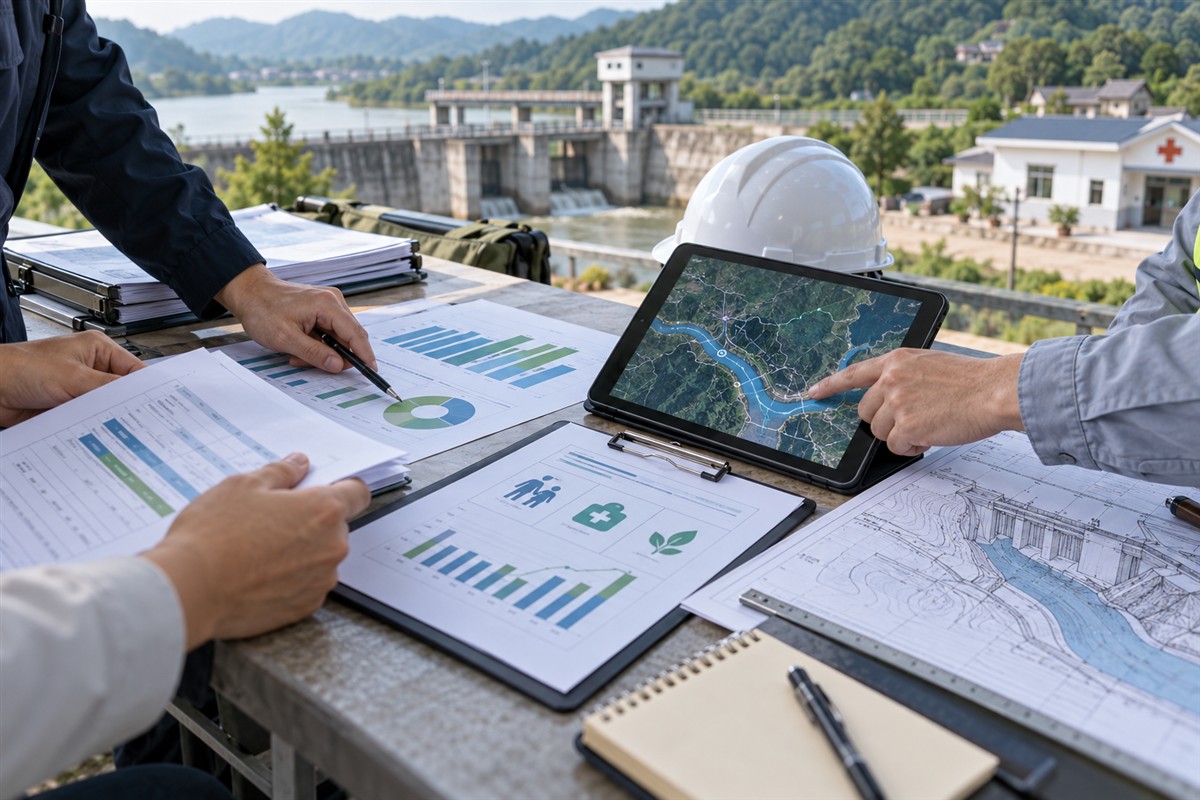
武汉的工程审计围绕规划落地、施工质量和资金绩效三个方面展开。规划核查对照防洪排涝专项规划、流域综合治理方案和项目批复,关注建设内容、标准、功能定位、时序以及附属设施同步建设,评估工程与区域排涝需求是否匹配。
工程审计不能只看单体项目是否完工。雨污分流、雨水疏导、水系连通和泵站能力共同决定实际效果,因此需要把项目放进流域和片区系统中评价。若单项设施合格但上下游堵点未打通,项目绩效仍可能受到限制。
施工质量核查采用资料溯源与现场踏勘结合的方式,重点关注隐蔽工程、原材料检测和工序验收。对堤防防渗加固、箱涵结构浇筑、流道衬砌防护等关键环节,审计人员应把图纸、规范、施工记录、检测报告和现场状态相互印证。
隐蔽工程在覆盖后难以直接观察,更需要前置证据。项目单位可保留带时间和位置的信息、监理旁站记录、材料批次及试验结果,并让工程量签证与影像、测量数据对应。审计发现记录不完整时,还需评估能否通过检测或其他证据补充验证。
资金审计覆盖筹集、拨付、使用和结算全过程,关注拨付进度、成本管控、概算执行与财务核算。工程进度与资金进度可以存在合理时间差,但差异必须能够由合同、计量、审批和支付条件解释,不能仅用“项目需要”代替具体依据。
公开信息还把后期运维机制、管护责任和运营保障纳入绩效关注范围。防汛设施建成并不等于持续发挥效益,泵站维护、设备测试、应急电源、人员值守和极端天气预案都影响实际能力,项目绩效评价应覆盖投入使用后的管理安排。
三地案例共同体现从目标到数据、从现场到资金、从发现到整改的监督链条。民生审计强调待遇精准和资金安全,发展规划强调制度与能力建设,工程审计强调实物、资金和运行效果。方法不同,但都需要明确目标、可靠证据和责任闭环。
跨部门整改可以设置统一台账,记录问题事实、依据、责任单位、措施、期限、证明材料和复核结论。涉及医保、财政、民政或工程建设多部门时,应明确牵头和协同责任;对制度性问题,还要验证新流程是否实际运行,不能以文件印发代替整改完成。
审计成果运用应注意边界。可将共性问题转化为风险提示、制度建议和数据规则,但公开案例不宜脱离适用地区和项目条件机械复制。其他地区借鉴时,应先核对政策、数据结构、组织权限和工程环境,再调整审计程序。
对被审计单位而言,可以据此提前完善基础治理:民生资金做到对象可核、待遇可追,规划任务做到项目化和指标化,建设工程做到批复、合同、计量、支付及运维资料贯通。资料完整不能替代真实履职,却能显著提高监督判断的准确性。
总体看,本期地方动态的价值在于把审计监督嵌入资金和项目运行全过程。后续成效应观察疑点是否查实、制度漏洞是否修补、项目功能是否提升以及同类问题是否减少,以持续结果检验数据模型、规划安排和整改机制的有效性。


 做账资料
 学习计划
 财务表格
 财税政策
 财务公式
 财税课程


 咨询电话:400-888-
 在线客服:
 实名网站认证
 京公网安备11010502037473号
 京ICP备12013966号-1