中国注册会计师协会10月15日公布银行函证电子平台接入情况。截至2026年9月30日,接入第三方银行函证电子平台的会计师事务所为1472家,其中218家接入2个平台、38家接入3个平台;接入平台的金融机构为1853家,其中516家接入2个平台。公告同时列出了中国银行业协会、中国互联网金融协会和中国金融认证中心三类平台的机构名单,供事务所和金融机构查询对接。
编辑说明:以上为公告直接披露的事实。以下内容结合银行函证审计流程作实务梳理,旨在帮助财务人员和审计项目组理解平台覆盖数据的业务含义,不替代审计准则、平台规则或具体项目判断。
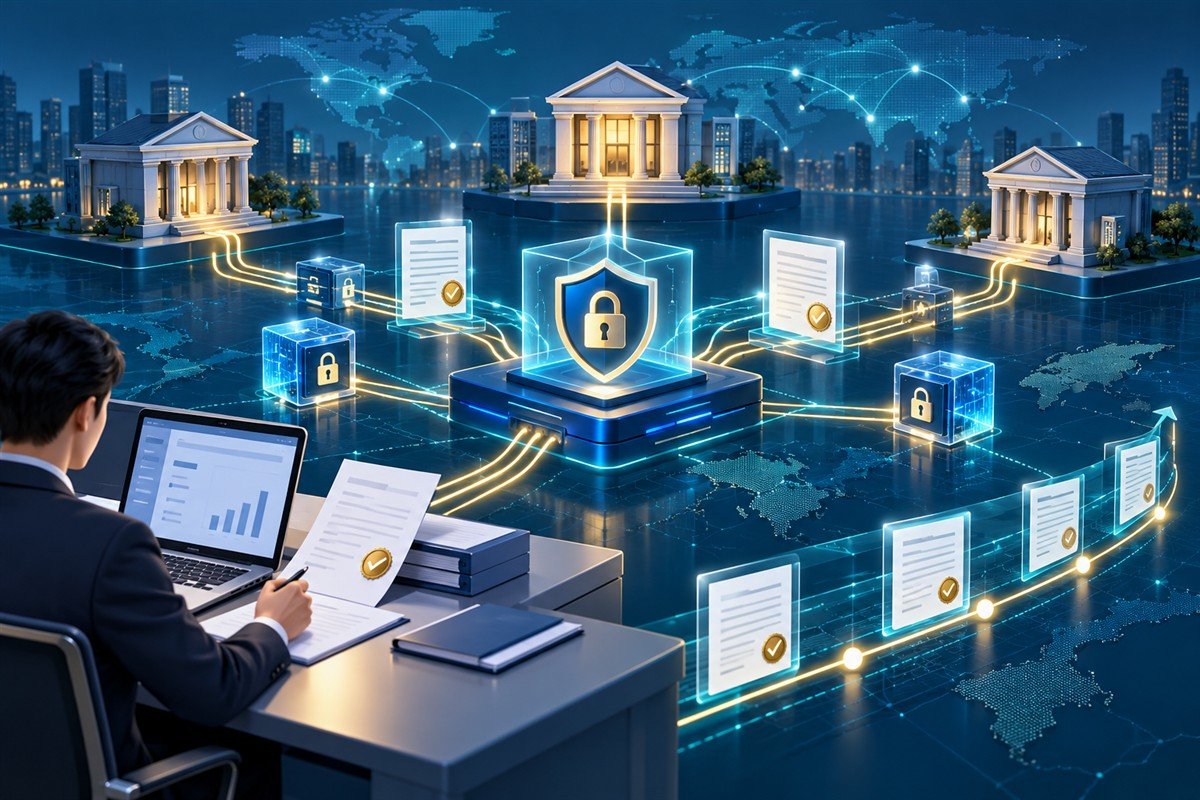
电子化首先改变的是信息传递路径。传统纸质函证要经历填制、盖章、邮寄、接收和回寄,时间较长,地址与经手环节较多。电子平台把授权、发送、接收和回函状态集中记录,便于项目组追踪节点,也为识别异常停留、退回和多次修改留下系统痕迹。
平台覆盖面扩大,并不等于所有银行账户都能直接电子回函。事务所应先核对被审计单位开户机构是否在平台名单中,再确认具体分支机构、业务类型和查询字段是否受支持。遇到尚未接入或暂不支持的事项,仍要按准则设计纸质函证或其他替代程序。
函证控制权仍是审计项目的核心。项目组需要控制询证函的选择、信息填列、发出和回收过程,避免被审计单位代为选择账户、修改地址或截留回函。电子平台提供技术通道,但不能把专业判断和项目责任转移给平台运营方。
发函前应把银行账户清单、总账明细、开户资料、征信信息和管理层提供的清单进行交叉核对。账户余额为零、当期注销、长期不动或存在受限安排的账户,也可能涉及完整性和权利义务认定,不能只选择期末余额较大的账户。
授权环节要确认授权主体、授权范围和有效期间。被审计单位在平台上完成授权后,项目组还应检查授权是否覆盖需要查询的账户、借款、担保、票据、资金池和其他金融业务,防止因字段遗漏导致回函看似完整、实则范围不足。
平台状态不能替代回函内容复核。显示“已回函”只说明流程到达某个节点,审计人员仍要核对回函机构身份、数字签名或认证信息、回函日期、账户名称、币种、余额和附注,并评价是否由适当层级的金融机构直接返回。
对账面记录与回函不一致的事项,应形成差异清单。常见差异可能来自在途交易、利息计提、账户名称变化、保证金分类、借款展期或银行录入范围。项目组需要取得支持材料并判断差异性质,不能仅以“时间差”概括处理。
未收到回函时,要区分尚未处理、授权失败、机构不支持、地址错误和技术异常等原因。催收次数和等待时间应与项目进度衔接;在合理期限仍无法取得回函的,应执行能够应对相关认定风险的替代程序,并记录为何这些程序足以形成审计证据。
多平台接入带来便利,也带来口径管理问题。公告显示部分事务所和金融机构同时接入两个或三个平台。项目组在选择平台时,应事先明确账户归属、平台覆盖和去重规则,防止同一事项重复发送,也避免把一个平台的失败状态误认为该机构整体无法电子函证。
事务所可建立统一的函证台账,至少记录客户、项目、账户、平台、发函日期、授权状态、回函日期、差异处理和底稿索引。台账与项目管理系统衔接后,可以及时识别临近报告日仍未回函的高风险项目,也便于质量复核人员追踪证据链。
数据安全需要贯穿全流程。询证信息包含账户、余额、融资和担保等敏感数据,事务所应按最小必要原则配置权限,控制下载和转发,设置离职或转组后的权限回收,并依据平台规则和内部制度保存操作记录。
财务部门配合函证时,应确保提供的开户清单完整,及时完成合规授权,并指定人员跟踪差异资料。配合不意味着代替审计人员操作发函或接收回函;双方应在职责边界清晰的前提下提高沟通效率。
接入数量更适合用来观察基础设施覆盖,而不是评价单个项目质量。事务所是否接入平台,只能说明具备相应通道。审计质量仍取决于风险评估、样本选择、控制权保持、异常跟进、替代程序和复核是否到位。
对事务所管理层而言,可按季度分析电子函证使用率、平均回函时间、异常率、重复发函率和替代程序比例。指标出现明显波动时,应回到具体项目和平台原因核查,避免单纯把“电子化比例越高”设为考核目标。
项目复核还应关注截止性。期末前较早取得的回函,需要评价截至财务报表日之间的变动;期后取得的回函,则要确认回函基准日与审计目的是否一致。平台时间戳可以辅助判断,但仍需结合银行流水和会计记录完成衔接。
对于集团审计,集团项目组应明确组成部分使用的平台、发函范围和异常上报标准。跨地区机构名称、分支行层级和币种口径可能不同,统一模板之外仍要保留对当地业务特点的判断。
本次名单是截至9月30日的阶段性数据。机构接入状态可能随平台更新而变化。事务所在实际发函前应查询最新名单和平台操作要求,不宜把公告附件长期作为唯一依据,更不能据此推断未列名机构的经营或信用状况。
电子函证的价值在于把更多环节变成可验证、可追踪的数据记录。只有当平台记录与项目底稿、差异证据和复核结论相互衔接时,技术覆盖才能真正转化为更可靠的审计证据。


 做账资料
 学习计划
 财务表格
 财税政策
 财务公式
 财税课程


 咨询电话:400-888-
 在线客服:
 实名网站认证
 京公网安备11010502037473号
 京ICP备12013966号-1