财政部、教育部修订印发《城乡义务教育补助经费管理办法》,文号为财教〔2026〕195号,成文日期为2026年9月24日,财政部网站发布日期为10月15日。办法自印发之日起施行,财教〔2025〕68号文件同时废止。
适用资金和实施期限。办法所称补助经费,是中央财政用于支持城乡义务教育发展的转移支付资金,实施期限至2030年12月31日。到期前,财政部将会同教育部开展评估,再依据法律法规、国务院规定及评估结果确定是否继续实施。
办法明确城乡划分口径:国家统计局最新版本《统计用区划代码》中区县代码第5—6位为01—20,且《统计用城乡划分代码》中城乡分类代码第13—15位为111的主城区为城市,其他地区为农村。地方申报、统计和分配时应依据正式区划代码,不能只按学校名称或行政印象判断。
管理原则。补助经费遵循“城乡统一、重在农村,统筹安排、突出重点,客观公正、规范透明,注重绩效、强化监督”的原则。
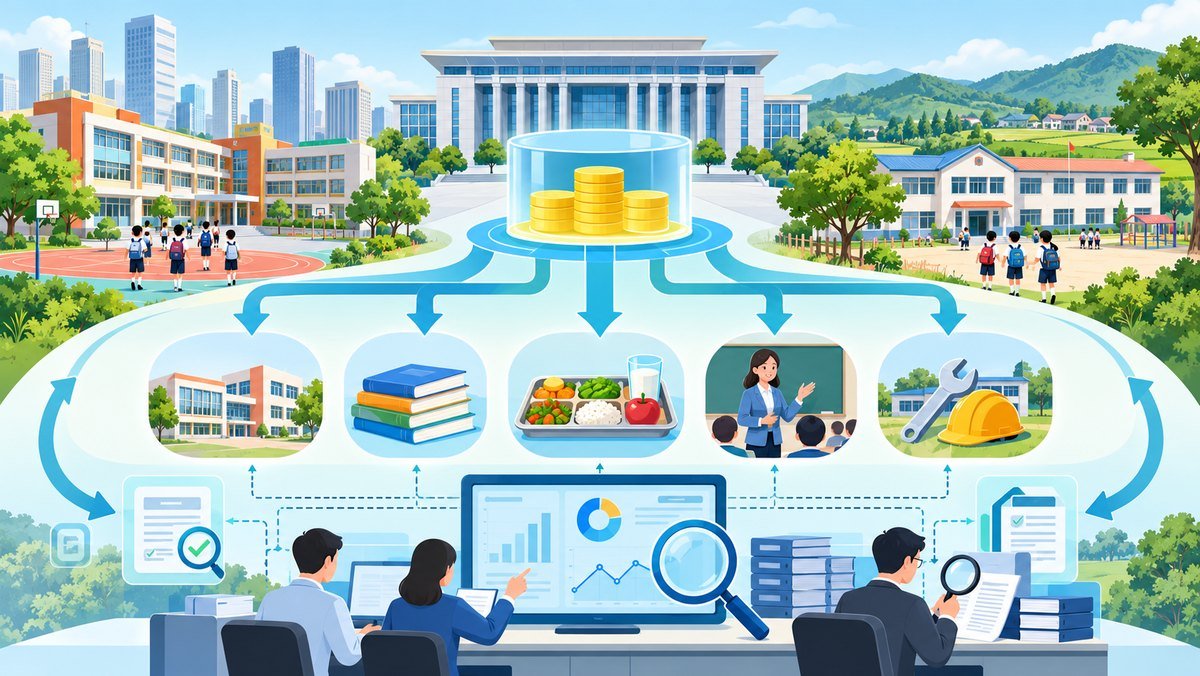
现阶段支持三个方向。第一是城乡义务教育经费保障,包括免学杂费、免费教科书、家庭经济困难学生生活补助、公用经费和校舍安全保障;第二是农村义务教育阶段学校教师特设岗位计划;第三是农村义务教育学生营养改善计划。地方落实乡村教师生活补助等政策还可获得综合奖补。
“两免一补”覆盖城乡义务教育学生,也包括民办学校学生。对民办学校学生,按照学校获得的生均公用经费补助免除学杂费。国家规定课程教科书和小学一年级新生正版学生字典的补助标准由国家统一制定,所需资金由中央财政全额承担;家庭经济困难学生生活补助由中央与地方按规定比例分担,并区分寄宿生、非寄宿生以及人口较少民族家庭经济困难寄宿生等情形。
公用经费按照不低于生均基准定额的标准安排,并对寄宿制学校、规模较小学校、北方及部分高海拔取暖地区学校、特殊教育学校和随班就读残疾学生适当提高补助水平。相关标准和提高幅度应以国家及地方正式文件为准,学校不能自行推定。
公用经费可用范围。主要包括教学业务与管理、教师培训、实验实习、文体活动、水电取暖、交通差旅、邮电、仪器设备和图书资料购置,以及房屋、建筑物和仪器设备的日常维修维护。
明确禁止用途。中央与地方按比例分担的公用经费补助不得用于教职工福利、临时聘用人员工资等人员经费、基本建设投资和偿还债务。判断一笔支出能否列支,应同时核对资金来源、预算指标、经济分类、合同事项和受益对象,不能仅凭发票品名。
校舍安全保障机制支持城市和农村公办学校维修改造、抗震加固、改扩建校舍及附属设施,所需资金由中央与地方按规定比例分担。地方还要做好与发展改革部门基本建设项目等渠道的衔接,防止同一项目重复安排、资金交叉或保障缺位。
农村义务教育学生营养改善计划执行国家统一制定的营养膳食补助基础标准。国家计划地区由中央财政全额承担,地方计划地区由中央财政给予生均定额奖补。地方确定供餐模式和补助方式时,还需结合实际建立采购、验收、结算和食品安全管理链条。
分配公式和申报时点。某省补助经费由城乡义务教育经费保障机制资金、特岗教师补助资金和学生营养改善计划补助资金组成。省级财政、教育部门应在每年2月底前报送申报材料,同时抄送财政部当地监管局。
申报材料包括上年度资金使用、绩效目标完成、地方财政投入、管理措施、问题及整改情况,也包括当年工作目标、区域绩效目标、重点任务和资金安排。绩效指标要明确、量化、可行并与资金匹配,申报不能只列资金需求,还应交代预期产出、受益对象和评价依据。
部门职责。教育部审核地方区域绩效目标和有关基础数据,并对数据的准确性、及时性负责;财政部会同教育部测算各省预算和绩效目标。省级财政、教育部门需要明确省以下各级在数据审核、经费分担和使用管理中的责任,避免职责悬空。
预算下达和支付。财政部在全国人大批准中央预算后三十日内,会同教育部正式下达预算;每年10月31日前提前下达下一年度预计数。省级财政部门收到中央预算后,应会同教育部门在三十日内按预算级次分配下达。支付执行国库集中支付制度,涉及政府采购的依法办理。
分配时要求加大省级统筹,重点向农村地区以及革命老区、民族地区、边疆地区、脱贫地区倾斜。县级财政、教育部门承担区域内经费统筹和使用管理责任,并应兼顾乡镇寄宿制学校、乡村小规模学校、教学点和薄弱学校的基本运转需求。
学校端的财务与资产管理。学校应细化预算和支出标准,建立采购登记、验收入库、保管领用和实物消耗核算制度,完善内部控制、经济责任和财务公开机制。给予个人的有关补助需要公示。设备和图书购置形成资产的,还应衔接资产登记、盘点和处置流程。
全过程绩效和监督红线。补助经费纳入预算执行常态化监督,依托预算管理一体化系统加强监管。资金不得用于平衡预算、偿还债务、支付利息或对外投资,也不得提取工作经费、管理经费。对审计、财会监督发现重大问题的地区,办法规定暂停参与相关综合奖补分配,整改后再视情况参与。
财政部组织各地监管局对政策落实和资金使用情况开展抽查监督;发现问题时,财政部可视情况采取约谈、通报、扣减预算等措施。学校和主管部门需要保留预算指标、分配文件、受助对象、公示、采购合同、验收、支付、资产和绩效等资料,使资金流、业务流和实物流能够相互核验。
各省级财政、教育部门还应结合本地实际制定具体管理办法,报财政部、教育部备案,并抄送财政部当地监管局。正在执行的年度预算和项目,仍应结合正式预算文件和省级配套办法办理。
单位核对清单:确认资金指标及支持方向;核对受益对象和城乡口径;检查支出是否落在允许范围;分清经常性运转、人员经费和基本建设;完成采购、验收、资产登记与公示;同步留存绩效目标、监控和评价材料;对监督发现问题形成整改闭环。
官方出处:财政部、教育部《关于印发〈城乡义务教育补助经费管理办法〉的通知》(财教〔2026〕195号),成文日期2026年9月24日,财政部网站发布日期2026年10月15日。


 做账资料
 学习计划
 财务表格
 财税政策
 财务公式
 财税课程


 咨询电话:400-888-
 在线客服:
 实名网站认证
 京公网安备11010502037473号
 京ICP备12013966号